顶尖财经网(www.58188.com)2026/10/28 8:57:12讯:
AI交易重新点亮美股盘面!
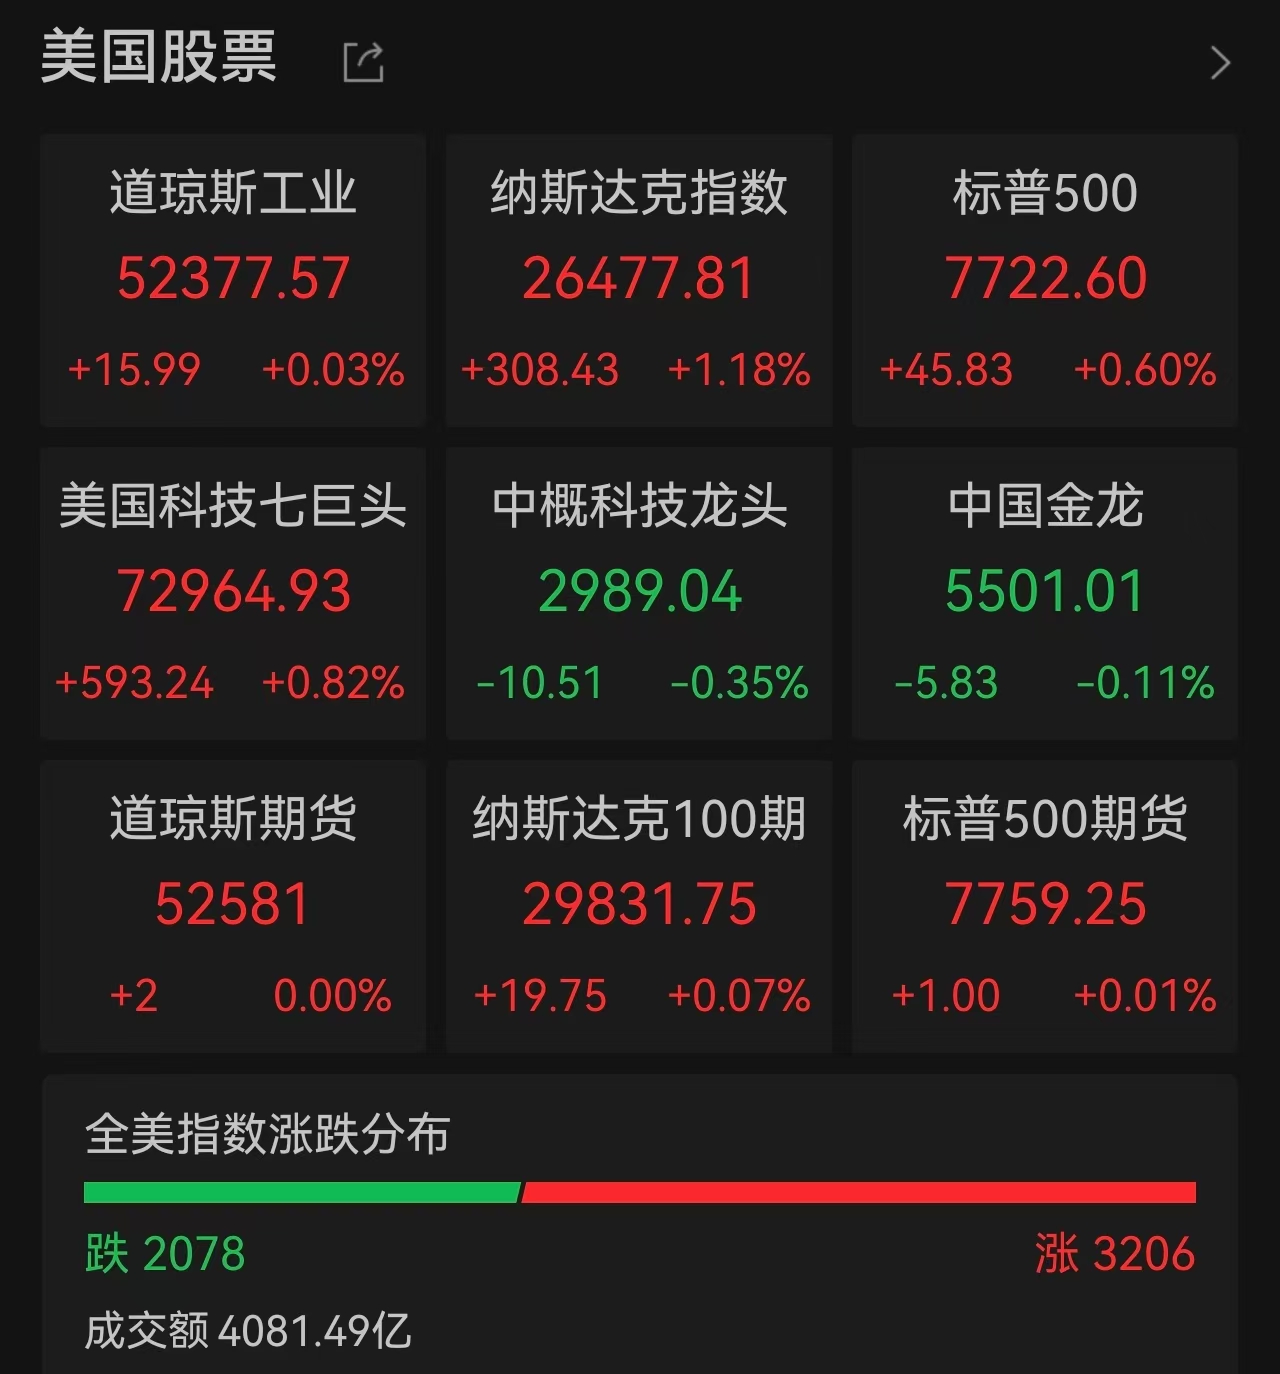
美东时间周二,三大指数集体收涨,纳指涨1.18%报26477.81点,标普500指数涨0.60%报7722.60点,道指仅涨0.03%报52377.57点大盘的领涨权重新交回科技与半导体手中。
Anthropic招股书带来的情绪修复延续至第二个交易日,费城半导体指数收涨3.60%,连续两日成分股全线飘红,光通信、存储、AI算力租赁同步爆发。一场关于AI投入能不能收回钱的争议,正在被产业端数据重新定价。
芯片链全线反攻,硬件股领涨
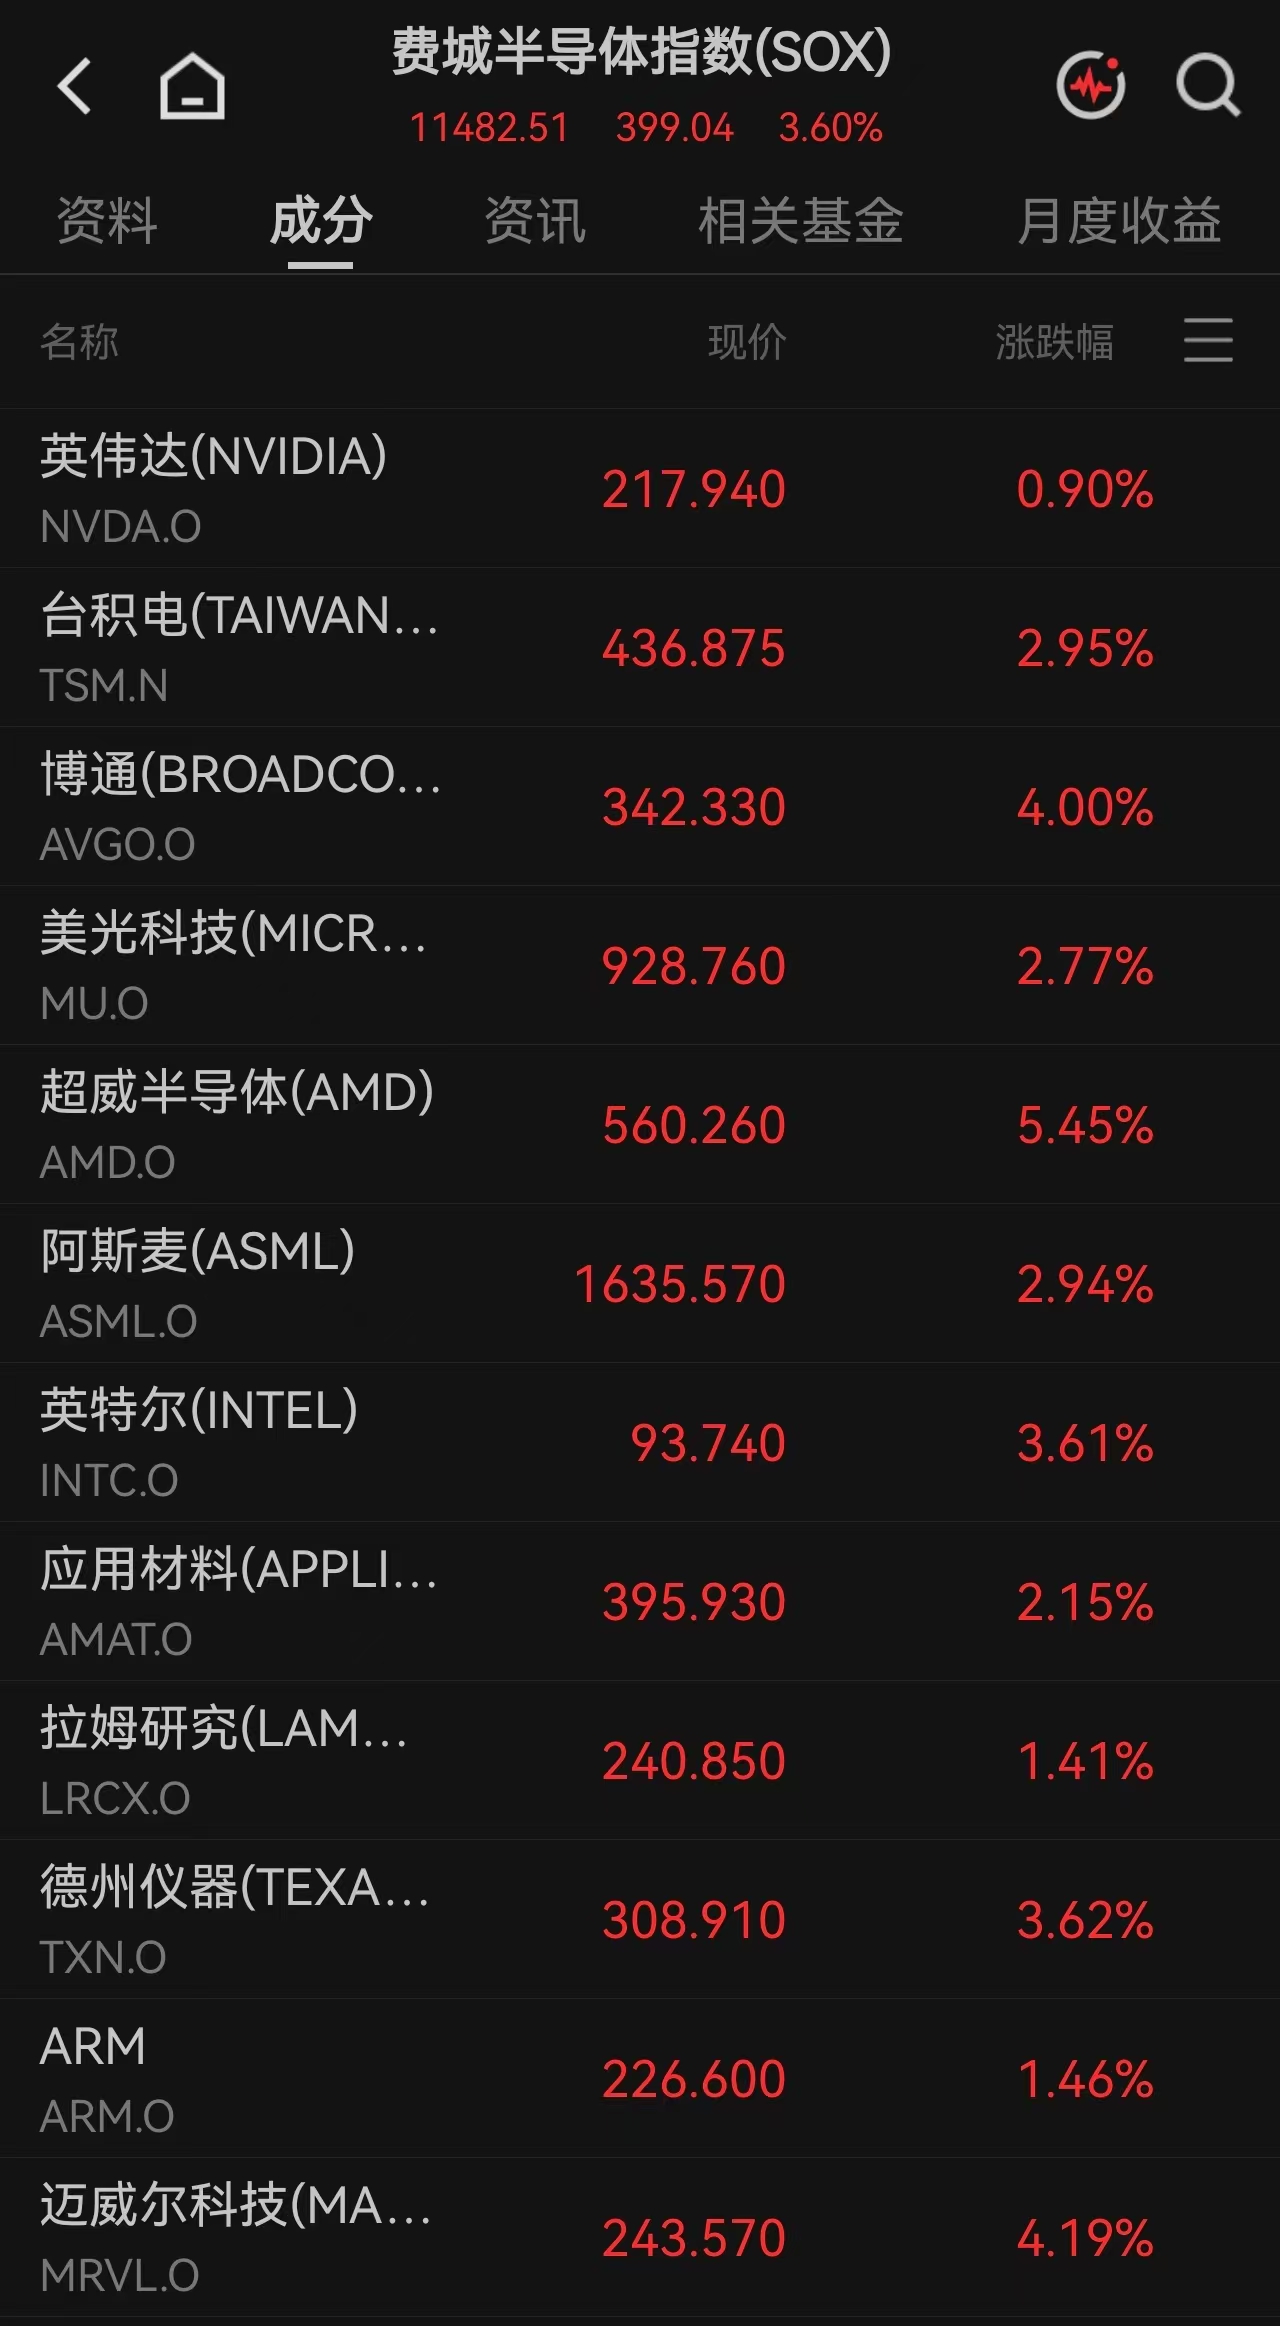
费城半导体指数尾盘一度涨近4%,最终收涨3.60%,单日涨近400点。细分方向全面开花:Credo Technology涨10.77%,Astera Labs涨10.47%,英特格涨7.05%,安森美涨6.22%,AMD涨5.45%;存储板块中,慧荣科技涨7.92%,西部数据涨6.95%,闪迪涨3.92%,希捷科技涨3.67%;光通信延续强势,Maxlinear涨12.34%,Lightwave Logic涨11.92%,Coherent涨6.45%,Lumentum涨5.88%。
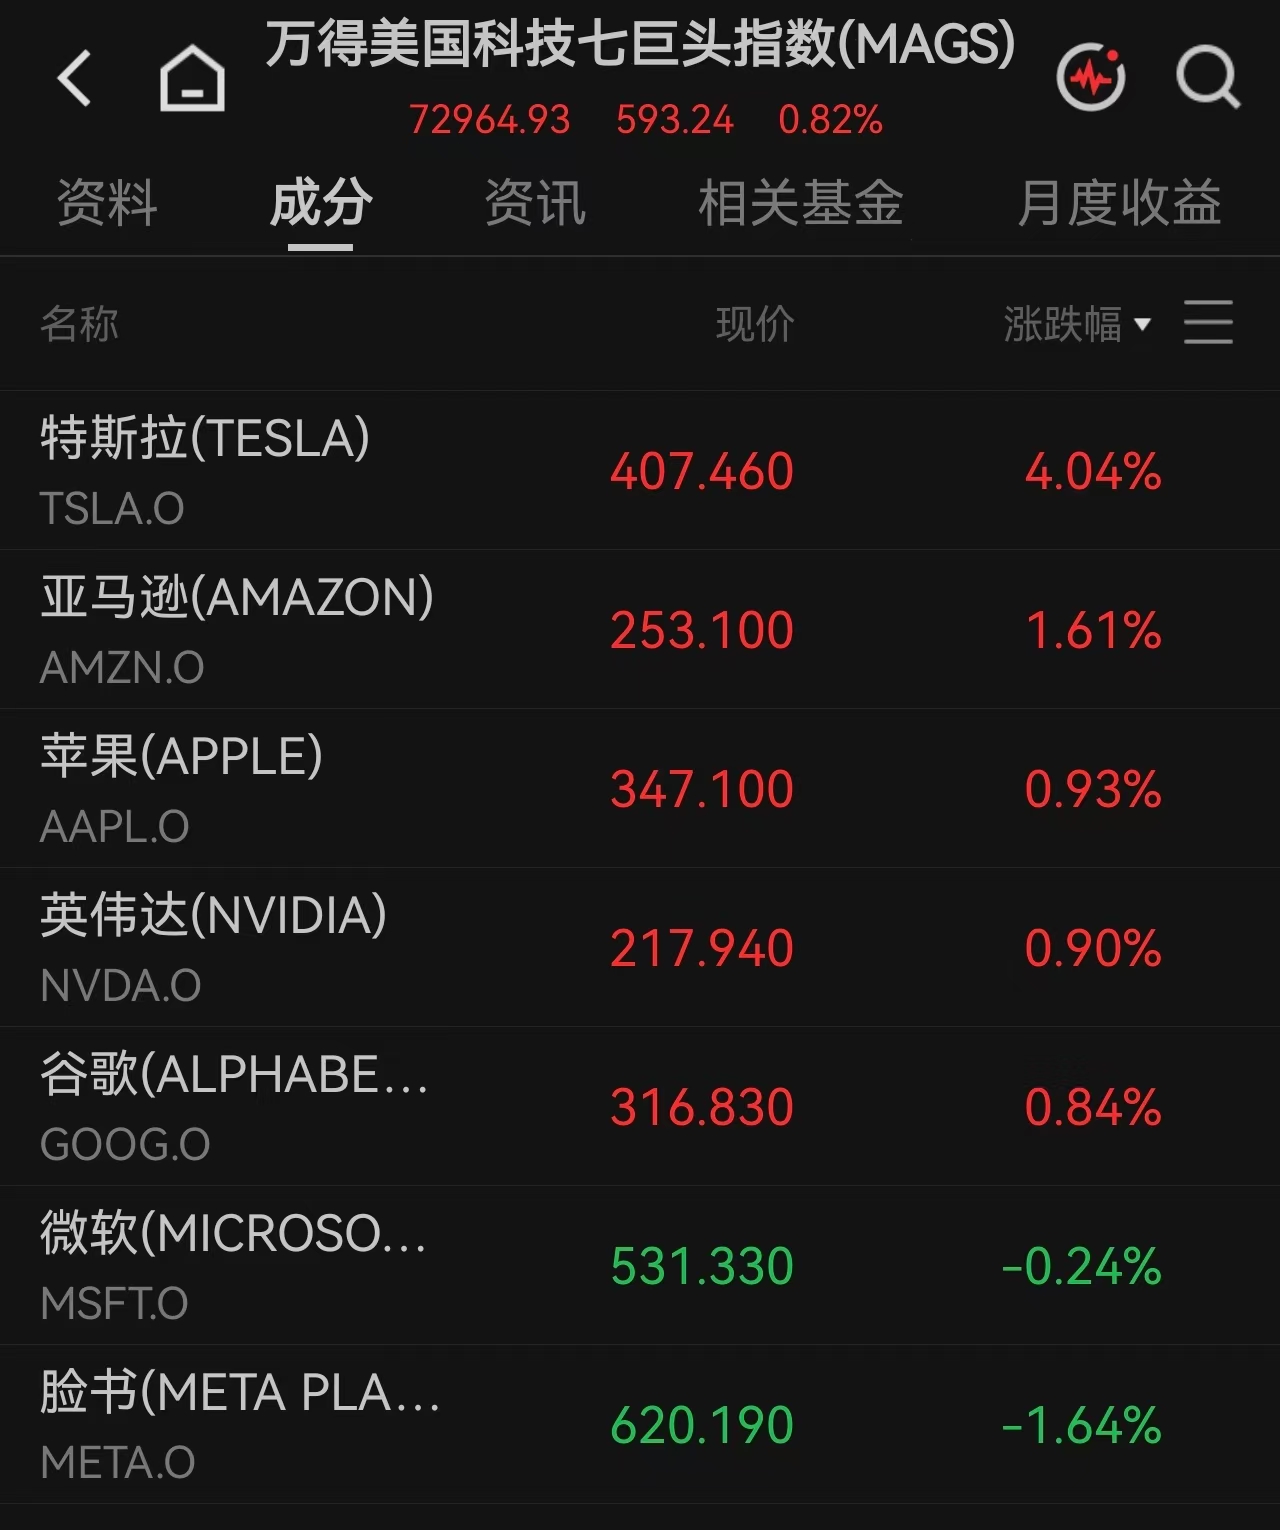
大型科技股多数收涨。特斯拉涨4.04%,单日市值增加约700亿美元(折合人民币约4667亿元),站上1.61万亿美元;亚马逊涨1.61%,苹果涨0.93%,英伟达涨0.90%,谷歌涨0.84%;微软微跌0.24%,Meta跌1.64%后者正推进最高975亿美元的股权融资计划,其中250亿美元普通股发行获约5倍超额认购,定价625美元/股,折射出资本对AI军备赛的承接力仍在。
更上游的算力供给端也在加码。甲骨文宣布扩大与英伟达合作,计划部署数吉瓦级搭载Vera Rubin芯片的AI服务器,同时引入谷歌TPU、Cerebras、SambaNova等推理芯片,形成多元化算力供应格局。AI训练芯片由英伟达主导,但推理侧正快速走向多供应商竞争。
反弹背后的两条逻辑
这一轮行情的催化剂很清晰:一边是Anthropic IPO让市场第一次看清AI公司的收入端不是只烧钱,而是有可验证的商业化样本;另一边是Meta大规模融资获追捧,说明巨头对算力 capex 的长期承诺并未动摇。此前芯片股从6月高点回撤逾25%,市场担心的正是订单持续性,而招股书与融资动作把这条链条的能见度重新拉长。
叠加的宏观变量同样关键。伊朗方面释放管控霍尔木兹海峡、推动结束战事条件的信号,国际油价明显回落:WTI 12月合约跌1.83%至99.90美元/桶,布伦特跌1.67%至113.88美元/桶。油价下行缓和通胀焦虑,也给风险资产腾出估值空间。贵金属同步走强,COMEX黄金涨0.91%报4058.80美元/盎司。
不过财报季正在把普涨推向分化。据LSEG数据,标普500已公布三季报的公司中83%业绩超预期,但个体波动剧烈:UPS上调全年指引涨5.75%,SoFi涨13.42%,皇家加勒比涨5.46%;波音因亏损超预期且下调交付目标重挫10.69%,宣伟跌2.73%。SWBC的Chris Brigati指出:由大盘上行带动个股普涨的阶段已开始转变,后续市场将更多聚焦企业执行风险,以及当前股价在多大程度上已经计价了未来的乐观预期。
反弹还是反转?
BTIG首席市场技术分析师Jonathan Krinsky提醒,费城半导体指数近期先涨5%、再跌5%的走势,过去30年只出现过四次三次在1995年夏秋,随后回撤53%;一次在2000年3月互联网泡沫顶部,随后跌去83%。开关重新打开更像情绪修复,而非趋势确认。
Argent Capital的Jed Ellerbrake则认为,拥有数据中心资产的公司仍有很强信心继续增长,但资本市场波动是潜在隐患。Keator Group的Matthew Keator直言,Anthropic IPO带来关注,但支出可能已超出合理预期水平。
美联储已于周二起召开为期两日议息会议。CME美联储观察显示,本周维持利率不变概率92.8%,12月加息25个基点概率77.7%。市场普遍把本次决议视为低增量事件,真正关键是声明措辞与主席沃什对12月路径的暗示。与此同时,美国10月咨商会消费者信心指数从84.2回升至91.7,耐用品订单环比增1.8%,经济韧性仍在,但也意味着通胀粘性难消。
短期看,Anthropic上市进程、Meta融资落地、美联储决议三者将共同决定风险偏好。若IPO定价强劲,AI硬件链的情绪修复有望延续;但若后续财报中算力资本开支与收入兑现出现裂口,高估值个股会首先承压。
更长期的叙事已经切换:市场不再为AI故事无条件买单,而是逐家公司看执行、看现金流、看客户集中度。半导体、光模块、存储的订单能见度依赖大模型厂商的商业化成色,而这一成色,正第一次被摆到公开市场的聚光灯下。