
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
策略师:金价短期缺乏上行动力,长期价值仍在 |
|||||||
| 时间:2026/10/27 13:44:20 | ||||||||
今年年初,各国央行持续购金带动现货金价接近每盎司5600美元,黄金成为市场主流投资主线。但进入2026年下半年,中东局势迟迟未能平息,市场对黄金的态度明显转向谨慎。美国银行财富管理高级投资策略师罗布·霍沃思(Rob Haworth)剖析了当前黄金面临的多重压制因素以及未来回暖的前提条件。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 如今金价重新由实际利率、美元等传统基本面主导。美债收益率走高、美元偏强、市场对流动性的渴求,不断削弱黄金传统的避险吸引力。 按照他的判断,美联储循序渐进的紧缩周期,对无息资产黄金十分不利。美联储对抗通胀态度坚定,但不会采取激进加息,机构经济学家预判12月还有一次加息,明年3月或将再度加息,这套温和收紧路径足以支撑美元保持偏强格局,持续压制金价。即便美债收益率从高位回落,也没能催生黄金大规模买盘,资金更青睐科技成长股以及受益于供给扰动的能源板块。 实物需求难接力,亚洲消费端乏力 亚洲两大国是全球两大黄金实物消费市场,但霍沃思认为两地短期很难出现实物需求大幅回暖。两国国内经济环境承压,居民购买力受限,难以扩大黄金消费。央行购金放缓、实物需求疲软叠加美联储政策约束,短期很难出现能够推动金价大幅上行的催化。 他提到一个反常现象:地缘动荡本应利好黄金,但本轮冲突推高能源价格、加剧通胀,资金优先用于应对紧迫的经济风险,传统避险买盘并未涌现。他说:“目前还没有形成看多黄金的逻辑,这点在充满冲突和不确定性的环境下,显得格外特别。” 长期价值并未消失,等待多重信号共振 虽然短期观点偏谨慎,但霍沃思并不认为黄金作为战略储备资产的意义消失。各国去单一货币依赖、储备多元化的长期诉求没有改变,央行重启购金依旧是金价长线上行的关键变量,比如亚洲大国持续推进降低对美元、欧元的依赖。 不过贸易格局、经济前景充满不确定性,很难预判各国央行何时会重新加码增持黄金。金价想要走出一轮强势上涨行情,需要中东局势明朗、全球贸易环境稳定,并且看到央行购金回归的明确信号。 结语 当前黄金正处在特殊的矛盾环境之中,地缘冲突没有带来避险买盘,反而衍生出通胀、高利率等利空。黄金的长期储备价值仍在,但短期行情想要扭转,需要等待能源危机缓和,央行资金重新回流黄金储备。 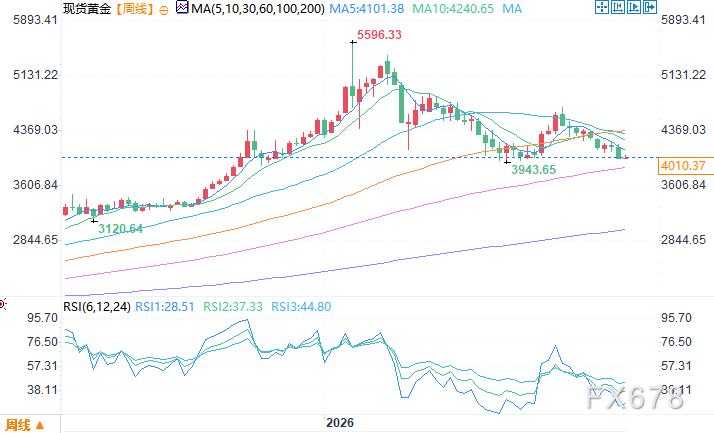 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间10月27日10:56 现货黄金 报 4009.32 美元/盎司 |
||||||||
作者: chengtianhao 来源:
|