
|
|
您的位置:首页 >> 期货要闻 >> 文章正文 |
|
|
2025郑商所“高质量发展中的期货力量”优秀作品展(二十五) |
|||||||
| 时间:2026/10/13 18:25:44 | ||||||||
    从“一口价”到期现结合:纯碱行业贸易模式升级助力实体经济高质量发展本篇作者:李轩怡单位:银河期货有限公司 一、行业背景:纯碱行业产能过剩,价格步入下行周期2024年起,纯碱(884022)行业迈入扩产周期(883436),产量运行区间大幅上移。然而,下游传统需求增量有限,新兴需求增速有限,行业全年呈现整体供应过剩态势。据统计,2024年纯碱(884022)全年产量预计达3710万吨,较去年环比增长15%。去年新增产能在今年逐步释放,转化为实际供应增量,叠加下半年需求端超预期缩量,进一步加剧了纯碱(884022)市场供过于求的格局。在此背景下,纯碱(884022)价格开启长周期(883436)下跌模式,生产企业普遍面临利润压缩、库存高企、开工率下滑等困境,叠加产能过剩引发的竞争恶化,行业经营压力显著加大,尤其是成本居高不下的企业,经营挑战更为严峻。 纯碱(884022)作为重要的基础化工(850102)原料,广泛应用于玻璃、建材(850107)、化工(850102)等多个领域,其行业运行态势与实体经济发展紧密相关。当前行业面临的困境,不仅影响纯碱(884022)生产企业的生存发展,也对下游产业链稳定构成挑战。在金融服务实体经济的大背景下,如何通过期货市场工具破解行业难题,成为推动纯碱(884022)产业链高质量发展的关键课题。 二、基差贸易破局:下跌周期中抓住反弹行情,助力企业锁定利润2024年6月,纯碱(884022)期货盘面价格持续下跌,带动现货市场价格同步走低。某西北纯碱(884022)生产企业A(以下简称A工厂)在价格下行过程中,难以锁定目标销售价格,下游企业受“买涨不买跌”心态影响,采购意愿低迷,导致A工厂库存快速累积,经营压力骤增。7月初,当现货价格仍在低位徘徊时,期货价格率先启动上涨反弹行情。银河期货子公司银河德睿和A工厂对接,采用基差贸易模式出货,成功在长期下跌行情中抓住反弹窗口,以高于市场均价的价格销售库存,有效锁定了销售利润。 1.定价模式:采用“基差+点价”模式出货,约定基差为SA2409-60。 2.时机把握:在现货价格仍处低位,但期货价格率先上涨的窗口期,A工厂于7月1日至3日完成1.5万吨货物点价,最终点价均价2148元/吨,确定合同价2088元/吨。 3.收益提升:扣除260元/吨运费后,A工厂实际出厂价为1828元/吨,较当时市场固定的出厂价高出50元/吨,合计额外创造销售收入75万余元,同时快速消化积压库存。而银河徳睿通过在盘面上的套期保值,也可将货物交付盘面,在未来价格下行的过程中,通过调整基差也可将货物售出创造利润。 4.传统现货贸易短板:上下游多采用一口价采销模式,买卖双方直接陷入价格博弈。行情波动时,总有一方凭借市场地位占据强势,上游想卖高价、下游想压低价,这种“低买高卖”使得上下游直接陷入价格博弈。 5.期货基差点价模式:基差贸易打破了传统博弈格局,在期货价格波动范围内,买卖双方无需再直接讨价还价。它采用公开透明的期货价格作为定价基准,避免了传统“一口价”模式下的反复博弈,买卖双方可以灵活选择点价时机,甚至分批点价,从而更好地把握市场机会,降低谈判成本。其次,它能有效管理价格风险。对于买方能通过选择合适的点价时机来规避采购成本过高的风险,将难以预测的绝对价格风险转化为波动相对较小且更易判断的基差风险。基差贸易的推广应用,帮助中小微企业摆脱了价格博弈困境,提升了其应对市场风险的能力,为中小微企业稳健经营提供了有力支撑。  三、含权贸易进阶应用:防范不利价格风险,保留获取额外收益可能性含权贸易作为一种创新模式,其核心优势在于通过将场外期权嵌入现货贸易合同,为企业提供了更精细、灵活的风险管理工具,同时促进了产业链的协同与稳定。含权贸易允许企业根据自身对价格的预期和风险承受能力,定制个性化的风险管理方案。上游供应商可以锁定最低销售价格,同时保留价格上涨时获取更高收益的可能性。下游采购方则能封顶最高采购成本,并享受价格下跌带来的成本节约。 1.2022年3月,浮法玻璃现货的一口价在1920元/吨附近,远低于其2000元/吨以上的目标销售价格。市场上基差报价为FG2205+10元/吨,期货FG2205合约盘面在1900-1970元/吨波动。AA公司判断一个月后,也就是4月初FG2205的压力位在2000元/吨,即使期货涨到2000元/吨,也会因下游对高价抵触而难以销售。于是,该公司和德睿签署含权基差采购合同。 2.合同约定,若两个月后期货FG2205合约价格处1970元/吨以上,德睿将会以1970+60=2030元/吨的价格买货;若一个月后FG2205期货价格处1970元/吨以下,德睿以当时的价格+60元/吨买货,相较于市场FG2205+10元/吨的基差,德睿可以更高基差采购此批货物。 3.合同到期时,FG205价格略高于1970元/吨,触发“期货价格在1970元/吨以上”的条款,AA公司得以按照2030元/吨的价格销售1000吨玻璃现货,高于原本2000元/吨的预期价格。 4.锁定最低销售利润。合同设定了一个强有力的“保底”条款,无论未来期货价格如何波动,只要德睿采购,AA公司都能获得“期货价格+60元/吨”的报价,这远高于市场主流的FG205+10,确保了最低利润空间。捕获超额收益的机会。AA公司基于对市场压力位(2000元/吨)的判断,设定了1970元/吨的行权价。最终行情触发该条款,AA公司不仅规避了价格下跌的风险,更以2030元/吨的高价成功售出,超额完成了2000元/吨的销售目标。这完美体现了含权贸易“在防范不利价格风险的同时,保留获取额外收益可能性”的非线性特征。 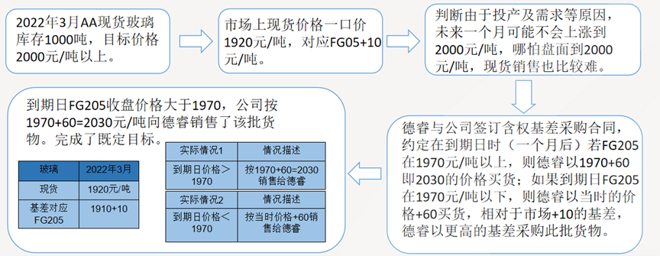  四、项目成效及结果在纯碱(884022)产能过剩、价格下行周期(883436)中,基差贸易与含权贸易通(HK0536)过期现结合模式,有效助力企业突破传统“一口价”博弈困局,实现风险管理与效益提升。基差贸易以“期货价格+基差”定价,帮助企业在下跌行情中捕捉反弹机会,锁定销售利润,规避绝对价格波动风险;含权贸易通(HK0536)过嵌入期权条款,为企业提供“保底或封顶”价格保护,同时保留市场向有利方向变动时的收益空间。此类创新模式不仅服务于中小微企业应对价格风险,还推动产业链协同发展,为大宗商品领域保障供应链稳定、支持实体经济高质量发展提供重要工具。  |
||||||||
作者: chengtianhao 来源:
|